NFLX
Netflix · สตรีมมิ่ง (streaming)
🟣 รอจังหวะย่อ
เจาะลึก Netflix — หุ้นร่วง 40% เพราะดีลที่สุดท้าย "ไม่ได้เกิดขึ้น"
Netflix เป็นเจ้าตลาดสตรีมมิ่งที่มีคูเมือง (moat) กว้าง — มาร์จิ้นโตต่อเนื่องและปั่นเงินสดมหาศาล แต่หุ้นกลับร่วง ~40% จากจุดสูงสุด ($134 → ~$82) เพราะ กลัวดีลซื้อ Warner Bros มูลค่า $82.7B ด้วยหนี้ก้อนโต $59B — ทว่าสุดท้าย Netflix ถอนตัว ไม่ก่อหนี้แม้แต่บาทเดียว แถมได้ค่าปรับ $2.8B ตลาดลงโทษ "ความกลัว" ที่จบลงด้วยดี
Sector: สตรีมมิ่งHorizon: 3–5 ปีConviction: ธุรกิจสูง / รอจังหวะวิเคราะห์ ณ ราคา ~$82
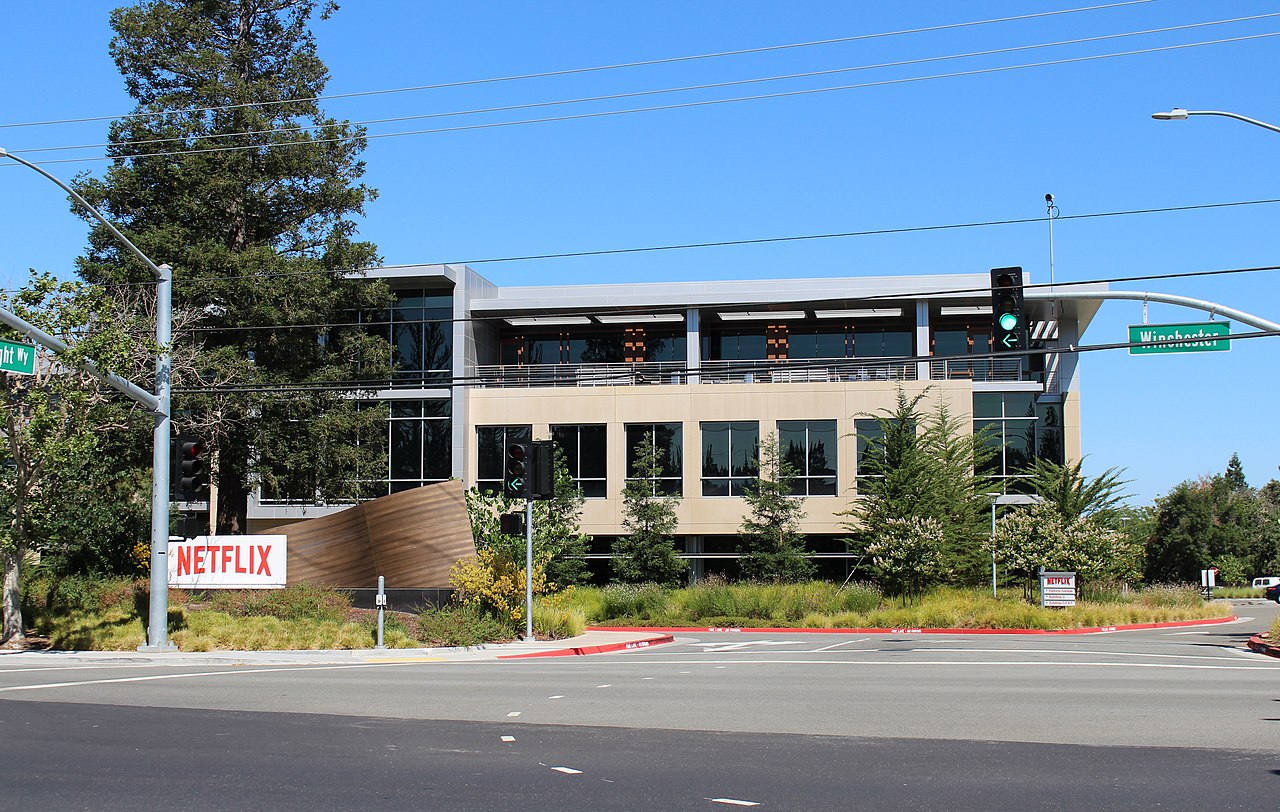 สำนักงานใหญ่ Netflix ที่ลอสกาโตส แคลิฟอร์เนีย · ภาพ: Coolcaesar (CC BY-SA 4.0)
คำตัดสิน 🟣 รอจังหวะย่อ — ธุรกิจเยี่ยม ราคาน่าสนใจ แต่ขอจังหวะยืนยัน
- ธุรกิจระดับเทพ: มาร์จิ้นจากการดำเนินงาน (operating margin) โตจาก 18% เป็น 29.5% ใน 3 ปี, กระแสเงินสดอิสระ (FCF) ~20% ของรายได้, ซื้อหุ้นคืน $9.1B ในปีเดียว
- เรื่องน่ากลัว ไม่ได้เกิดขึ้น — ถอนตัวจากดีล Warner Bros ($82.7B) ไม่ก่อหนี้ $59B และได้ค่าปรับ $2.8B งบดุลสะอาด
- ยังไม่ฟันธงซื้อ เพราะ 2 ธงเหลือง: (1) เลิกรายงานจำนวนสมาชิก (subscriber) ตั้งแต่ต้นปี 2025 = มองการเติบโตได้ยากขึ้น (2) สัญญาสหภาพแรงงานฮอลลีวูด (SAG/DGA) หมดอายุ 30 มิ.ย. = เสี่ยงสไตรก์หยุดถ่ายทำ — รอฐานราคานิ่งแถว $75–79
🏗️
1 · ธุรกิจทำอะไร + จุดแข็ง (Moat)
Netflix คือบริการสตรีมมิ่งหนัง/ซีรีส์ที่ใหญ่ที่สุดในโลก คูเมืองมาจาก ขนาด (งบสร้างคอนเทนต์ใหญ่ที่สุด → คอนเทนต์ดีที่สุด → คนดูเยอะที่สุด → มีเงินสร้างคอนเทนต์เพิ่ม) บวก แบรนด์ และ ความเคยชิน ของผู้ใช้ ต่างจากหุ้นที่ไม่มีคูเมือง ตรงที่ Netflix ขึ้นราคาได้โดยคนไม่หนี (Q1 รายได้โต 16% จากทั้งขึ้นราคาและสมาชิกเพิ่ม)
 เครื่องยนต์ใหม่: ทีเยอร์โฆษณา (ad tier) มีคนดู 190 ล้านคน/เดือน กำลังโตเท่าตัวเป็น $3B ในปี 2026 · ภาพ: CC BY-SA 4.0
Moat (คูเมือง): ⭐⭐⭐ กว้าง — เป็นธุรกิจที่มีอำนาจตั้งราคาจริง (ต่างจาก "ร้านประกอบ" อย่าง SMCI สิ้นเชิง) คูเมืองยังกว้างขึ้นเรื่อยๆ ตามขนาดที่โตขึ้น
💰
2 · สุขภาพการเงิน (กำไรโตต่อเนื่อง)
| ปี | Operating margin | สัญญาณ |
|---|
| 2022 | 18.0% | 🟡 |
| 2023 | 21.0% | 🟢 |
| 2024 | 26.7% | 🟢 |
| 2025 | 29.5% | 🟢 |
| ไตรมาส 1 ปี 2026 | 32.3% | 🟢 โตต่อเนื่อง |
ระวังตัวเลขหลอกตา: กำไรสุทธิไตรมาส 1/2026 พุ่งเป็น 43% (กำไรต่อหุ้น +86%) — แต่เป็นเพราะ ค่าปรับ $2.8B ครั้งเดียว ตัวเลขจริงของธุรกิจคือ operating margin 32.3% (ซึ่งก็แข็งมากอยู่แล้ว)
⚖️
3 · มูลค่า (Valuation)
P/E ~25 เท่า — ไม่ถูกแบบของถูก แต่ ต่ำกว่าค่าเฉลี่ยในอดีตของ Netflix เอง บนธุรกิจที่มาร์จิ้น 29%+ และโตขึ้นเรื่อยๆ การร่วง $134 → $82 ดูเหมือนการ "รีเซ็ตอารมณ์ตลาด" (จากดีล WBD + กลัวสไตรก์) มากกว่าธุรกิจพัง
🦄 Bull
—
$125+
มาร์จิ้นโตต่อ + โฆษณาแตะ $3B ตามเป้า ตลาดกลับมาให้พรีเมียม
🦍 Base
—
~$110
เป้าเฉลี่ยนักวิเคราะห์ ($114) — ธุรกิจโตปกติ ความกลัวคลาย
🐻 Bear
—
~$80
สไตรก์ยืดเยื้อ + การเติบโตชะลอ (ที่มองไม่เห็นเพราะเลิกรายงานสมาชิก)
📐 นักวิเคราะห์ 50 รายให้เรตติ้ง Buy เป้าเฉลี่ย $114.56 (~40% upside) ช่วงเป้า $80–$151 — แม้เป้าต่ำสุด $80 ก็ใกล้ราคาปัจจุบัน (downside จำกัด) | Valuation verdict: เหมาะสม-น่าสนใจ
📈
4 · เทคนิคอล (กราฟ)
กราฟขาลง (death cross, ราคาใต้เส้นค่าเฉลี่ยทุกเส้น) แต่ oversold ลึก — RSI 33, Stochastic 10 ใกล้แนวรับจุดต่ำสุดรอบปี $75–79
อย่ารีบรับมีดที่ตก — รอฐานราคานิ่งแถว $75–79 ก่อน จะได้ความเสี่ยง/ผลตอบแทนที่ดีกว่า | TA verdict: 🟡 รอฐาน
⚠️
5 · ความเสี่ยง
| ความเสี่ยง | หมายเหตุ |
|---|
| เลิกรายงานจำนวนสมาชิก | ตั้งแต่ต้นปี 2025 รายงานแค่รายได้+มาร์จิ้น = มองการเติบโตหลักได้ยากขึ้น (ความโปร่งใสลดลง) |
| สไตรก์แรงงานฮอลลีวูด | สัญญา SAG/DGA หมด 30 มิ.ย. 2026 — เสี่ยงหยุดถ่ายทำ/คอนเทนต์ดีเลย์ (ระยะใกล้) |
| วินัยการเงิน | การลองซื้อ WBD ด้วยหนี้ $59B = เบี่ยงจากสไตล์ "สร้างเอง ไม่ซื้อ" (ดีลตายแล้ว แต่ตั้งคำถามเรื่องวินัย) |
| คู่แข่ง YouTube/TikTok | งบของบริษัทเองระบุ "แพลตฟอร์มคอนเทนต์เปิด" เป็นคู่แข่งระดับเดียวกันแล้ว |
🔬
6 · เจาะงบ & เอกสาร (SEC Forensics) — จุดพลิกของเรื่อง
นี่คือบทเรียนหัวใจ: ข่าวพาดหัวยังรายงานว่าดีล WBD "กำลังจะปิดดีล Q3 2026 พร้อมหนี้ $59B" — แต่ เอกสารจริงที่ยื่น ก.ล.ต. (SEC) บอกตรงข้าม: Netflix ถอนตัวตั้งแต่ 26 ก.พ. 2026 ไม่ได้กู้แม้แต่บาทเดียว และได้ค่าปรับ $2.8B (Paramount เป็นคนซื้อ WBD แทน) คำพูด Netflix เอง มิ.ย. 2026: "เราถอนจากดีลนี้ไปหลายเดือนแล้ว"
การจัดสรรเงิน: ไม่เคยจ่ายปันผล แต่ซื้อหุ้นคืนดุดัน ($6.0B → $6.2B → $9.1B ปี 2023–25 เหลือวงเงิน $6.8B) · แตกพาร์ 10:1 พ.ย. 2025 · เงินสดส่วนใหญ่ลงไปกับการสร้างคอนเทนต์ (ซึ่งคือ "การลงทุน" จริงของธุรกิจนี้)
สิ่งที่หายไป: เลิกรายงานจำนวนสมาชิกตั้งแต่ Q1 2025 — เปลี่ยนเรื่องเล่าทั้งหมดมาที่รายได้ + operating margin จุดนี้ต้องจับตา เพราะมันบังคำถามว่า "การเติบโตเริ่มอิ่มตัวหรือยัง"
🧭
7 · สรุป 3 มุม + มุมต่างจากตลาด
FA (พื้นฐาน): 🟢 ดี — ธุรกิจเยี่ยม มาร์จิ้นโต แต่ P/E 25 ไม่ถูกและมองสมาชิกไม่เห็น · TA (เทคนิค): 🟡 รอฐาน — oversold ลึกแต่ยังขาลง · Consensus: 🟢 Buy เป้า $114 (+40%)
🐑 ตลาดเชื่อว่า...
ยังติดภาพ "แพนิก" ตอนประกาศดีล WBD เดือน ธ.ค. — Netflix ทิ้งวินัยและรับความเสี่ยงหนี้
🦅 การวิเคราะห์นี้ชี้ว่า...
เอกสารจริงบอกว่าธุรกิจยังโตต่อเนื่อง (รายได้ +16%, มาร์จิ้น 32%, โฆษณาโตเท่าตัว) แต่โดนลงโทษ 40% เพราะความกลัวที่จบลงด้วย "ไม่มีหนี้ + ได้เงิน $2.8B"
🔪 บทเรียน: แยก "ราคา" (อารมณ์ตลาด) ออกจาก "ธุรกิจ" — และอ่านงบจริง ไม่ใช่อ่านแค่พาดหัวข่าว (ข่าวบอกดีลยังอยู่ งบบอกดีลตายแล้วและเราได้เงิน)
👀
8 · สิ่งที่ต้องจับตาต่อไป
งบไตรมาส 2 (~16 ก.ค. 2026) — มาร์จิ้นยังโตไหม + รายได้โฆษณาตามเป้า $3B หรือไม่
สัญญาแรงงาน SAG/DGA หมด 30 มิ.ย. — ถ้าสไตรก์จริง คอนเทนต์ดีเลย์
ฐานราคาแถว $75–79 — จุดน่าสนใจถ้าราคานิ่งและความกลัวคลาย
🏷️ ระบบสถานะหุ้น (Status) ของAudikung | การเงินกุ้งๆ
👀 Monitoring — เฝ้าดู
🟣 Wait for Dip — อยากได้ รอราคาย่อ ← NFLX
🟢 Holding · Core
🟠 Holding · Satellite
🎲 Holding · Play Money
⚠️ Trimming / Exit
🔴 Pass / Reject
⚠️ ไม่ใช่คำแนะนำการลงทุน — นี่คือบันทึกวิธีคิดและการวิเคราะห์ส่วนตัวของออดี้เพื่อการศึกษาเท่านั้น การลงทุนมีความเสี่ยง โปรดศึกษาเองและตัดสินใจบนความเสี่ยงของตัวเอง · ตัวเลขอ้างอิง ณ ราคา ~$82 (มิ.ย. 2026) ราคาและสถานการณ์เปลี่ยนได้เสมอ
 AUDIKUNG